Palomma levanta US$14 millones con Cometa para construir un banco digital del arriendo
Palomma levantó US$14 millones en una ronda liderada por Cometa para consolidar su plataforma de pagos
Katherine CastelánStartuplinks
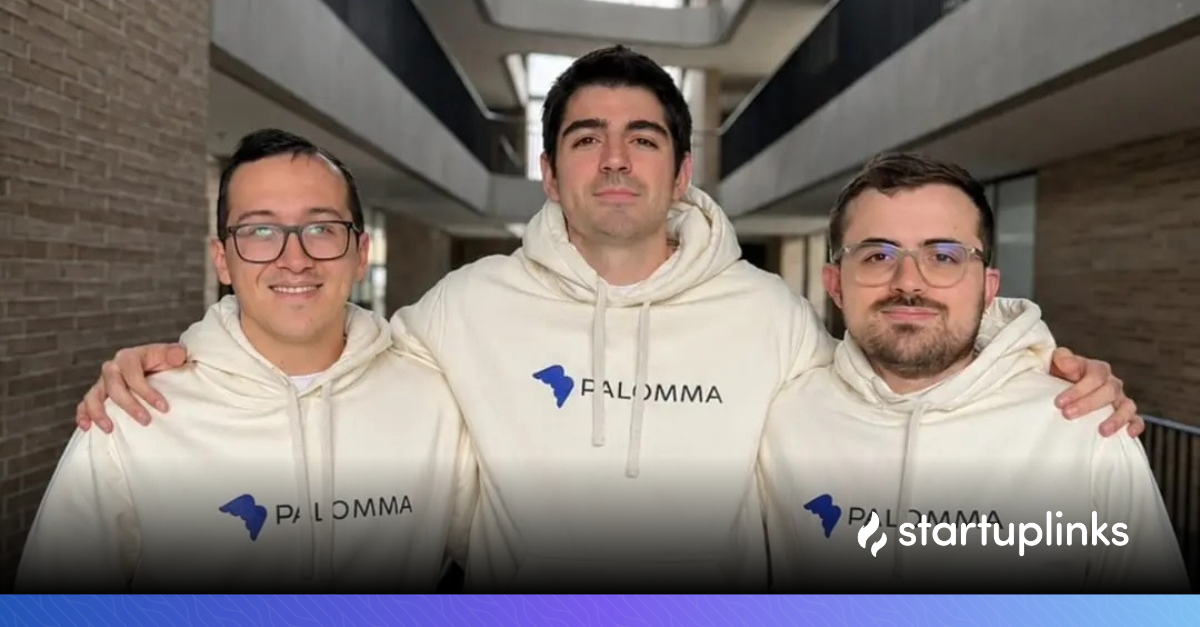
Palomma, una startup de Medellín que combina inteligencia artificial y servicios financieros para el mercado de arriendos, anunció el 11 de noviembre de 2026 que reunió US$14 millones. La cifra combina una Serie A de US$10 millones, liderada por la firma mexicana Cometa, con US$4 millones de financiamiento previo que no se había hecho público, según confirmó su cofundador y CEO a Crunchbase News. Cometa, antes llamada Variv, es un fondo de Ciudad de México que invierte en startups hispanohablantes en etapa temprana desde 2012 y tiene en su portafolio a empresas como Bitso y Kueski. En la operación participaron Volpe Capital, Clocktower, Tekton, Simma y Yango Ventures, y volvieron a invertir Y Combinator, Nido, Norte Ventures y 17Sigma, el vehículo de Pierpaolo Barbieri, fundador de Ualá. La compañía fue fundada por Cipriano Echavarría (CEO), Felipe Monsalve (CTO) y Nicolás Gómez del Campo, responsable de IA.
En cerca de 18 meses, sus ingresos recurrentes anuales pasaron de US$100.000 a unos US$3 millones; cada mes procesa alrededor de US$130 millones en arriendos y conecta a más de 500 inmobiliarias con 200.000 inquilinos. La empresa reporta además una retención neta de ingresos de 390 % a 12 meses y opera con un equipo de 18 personas. Con el nuevo capital, la meta declarada es duplicar su operación en Colombia en los próximos 12 meses. Palomma también busca cerrar una alianza con una aseguradora para compartir el riesgo de sus garantías de arriendo, que hoy asume por su cuenta. Solo después contempla entrar a México, Brasil y al segmento hispanohablante de Estados Unidos.
La fintech pasó de un botón de pago a cobrar arriendos y financiarse con esos datos
Palomma ingresó a Y Combinator en enero de 2023 con un procesador de pagos cuenta a cuenta y se enfocó en el mercado de arriendos desde comienzos de 2024. Hoy distribuye sus servicios a través de inmobiliarias que pagan una suscripción por un software que automatiza conversaciones de arrendamiento, atención al cliente y cobranza en canales como WhatsApp; al procesar los pagos, la empresa construye un historial transaccional propio para evaluar el riesgo de sus productos financieros. Sobre esa base ofrece Palomma Advance, que anticipa al propietario hasta 12 meses de renta, y Palomma Protect, una garantía que cubre el arriendo hasta por 36 meses si el inquilino incumple. El diagnóstico de los fundadores es un desajuste de liquidez: los inquilinos suelen cobrar su salario cada quincena, pero pagan el arriendo en una sola cuota a inicio de mes.
El margen está en esos productos financieros, no en el cobro: del volumen mensual que procesa, la empresa retiene cerca de 0,2 %. Su principal competencia son los grupos financieros tradicionales, como Grupo Aval y Grupo Bolívar. Para Cometa, la ventaja está en combinar distribución, datos de pago propios e IA, una ventaja que debería ampliarse con la escala. El momento también encaja con Volpe Capital: el fondo de São Paulo hizo en marzo de 2026 el primer cierre de su segundo vehículo, con US$50 millones, y su socio Gabriel Marcassa dijo que ampliaría su foco hacia México y Colombia por la presencia de compañías más maduras con valuaciones más razonables.
Volpe Capital ve en el arriendo una industria grande y poco innovada
«Palomma tiene el potencial para liderar esa transformación».
— Gabriel Marcassa, socio de Volpe Capital
El arriendo es el flujo inmobiliario más grande y recurrente de América Latina
El sector inmobiliario de la región mueve unos US$565.000 millones al año en flujos financieros, y el arriendo es su segmento más grande y recurrente, con cerca de US$205.000 millones. La tesis de Palomma replica en una vertical el camino de los bancos digitales: usar a las inmobiliarias como canal y los pagos como fuente de datos para ofrecer crédito y liquidez a inquilinos y pequeños propietarios sin historial crediticio. Si el modelo funciona fuera de Colombia, abriría un espacio que la banca tradicional ha atendido con procesos manuales y exigencias de codeudores.
Colombia es un laboratorio natural: según el DANE, 41 % de los hogares vive en arriendo, la tasa más alta de América Latina, lo que equivale a cerca de 8 millones de hogares y un flujo anual superior a US$30.000 millones.
El contexto monetario juega a favor y en contra. A comienzos de noviembre de 2026, el Banco de la República mantuvo su tasa de política en 12,25 % porque la inflación sigue lejos de la meta. Un crédito bancario caro hace atractivo un anticipo de rentas para los propietarios, pero también encarece el fondeo de una fintech que adelanta liquidez con su propio balance.
La rentabilidad, el riesgo de crédito y la expansión siguen abiertos
Las métricas de crecimiento son autorreportadas y no hay valuación pública. Un ingreso recurrente de US$3 millones frente a un volumen anual de US$1.500 millones confirma que el cobro por sí solo genera poco margen. El caso de inversión depende de que garantías y anticipos escalen; para un inversionista, la retención de 390 % es una señal fuerte, pero para un operador puede reflejar una base inicial muy pequeña.
Las garantías y los anticipos convierten a Palomma en un tomador de riesgo crediticio. Con tasas altas y una economía que crece despacio, la morosidad de inquilinos puede subir, y la alianza con una aseguradora, aún no cerrada, sería clave para no cargar sola esas pérdidas. Al mismo tiempo, esa alianza crearía dependencia de un socio y reduciría parte del margen que justifica el modelo.
La expansión plantea otra incógnita. La compañía prioriza ganar Colombia, donde enfrenta a grupos financieros con balance, licencias y relaciones de décadas con las inmobiliarias. En México y Brasil, los marcos legales del arrendamiento, los rieles de pago y la competencia local son distintos; replicar la eficiencia de un equipo de 18 personas en tres mercados nuevos será una prueba de ejecución.